Imposto Seletivo: MP nº 1.399/2026 define alíquotas e regras para 2027
Foi publicada, em 4 de novembro de 2026, a Medida Provisória nº 1.399/2026, que estabelece as alíquotas e normas complementares aplicáveis ao Imposto Seletivo (IS) durante o ano-calendário de 2027.
Instituído pela Emenda Constitucional nº 132/2023 no contexto da Reforma Tributária, o Imposto Seletivo incide sobre a produção, extração, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente. Para 2027, a MP disciplina a tributação de veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas, bebidas açucaradas, bens minerais extraídos e concursos de prognósticos.
A cobrança do Imposto Seletivo está prevista para 2 de fevereiro de 2027, e o regime estabelecido pela MP terá caráter temporário, vigorando até 31 de dezembro de 2027.
Alíquotas aplicáveis em 2027
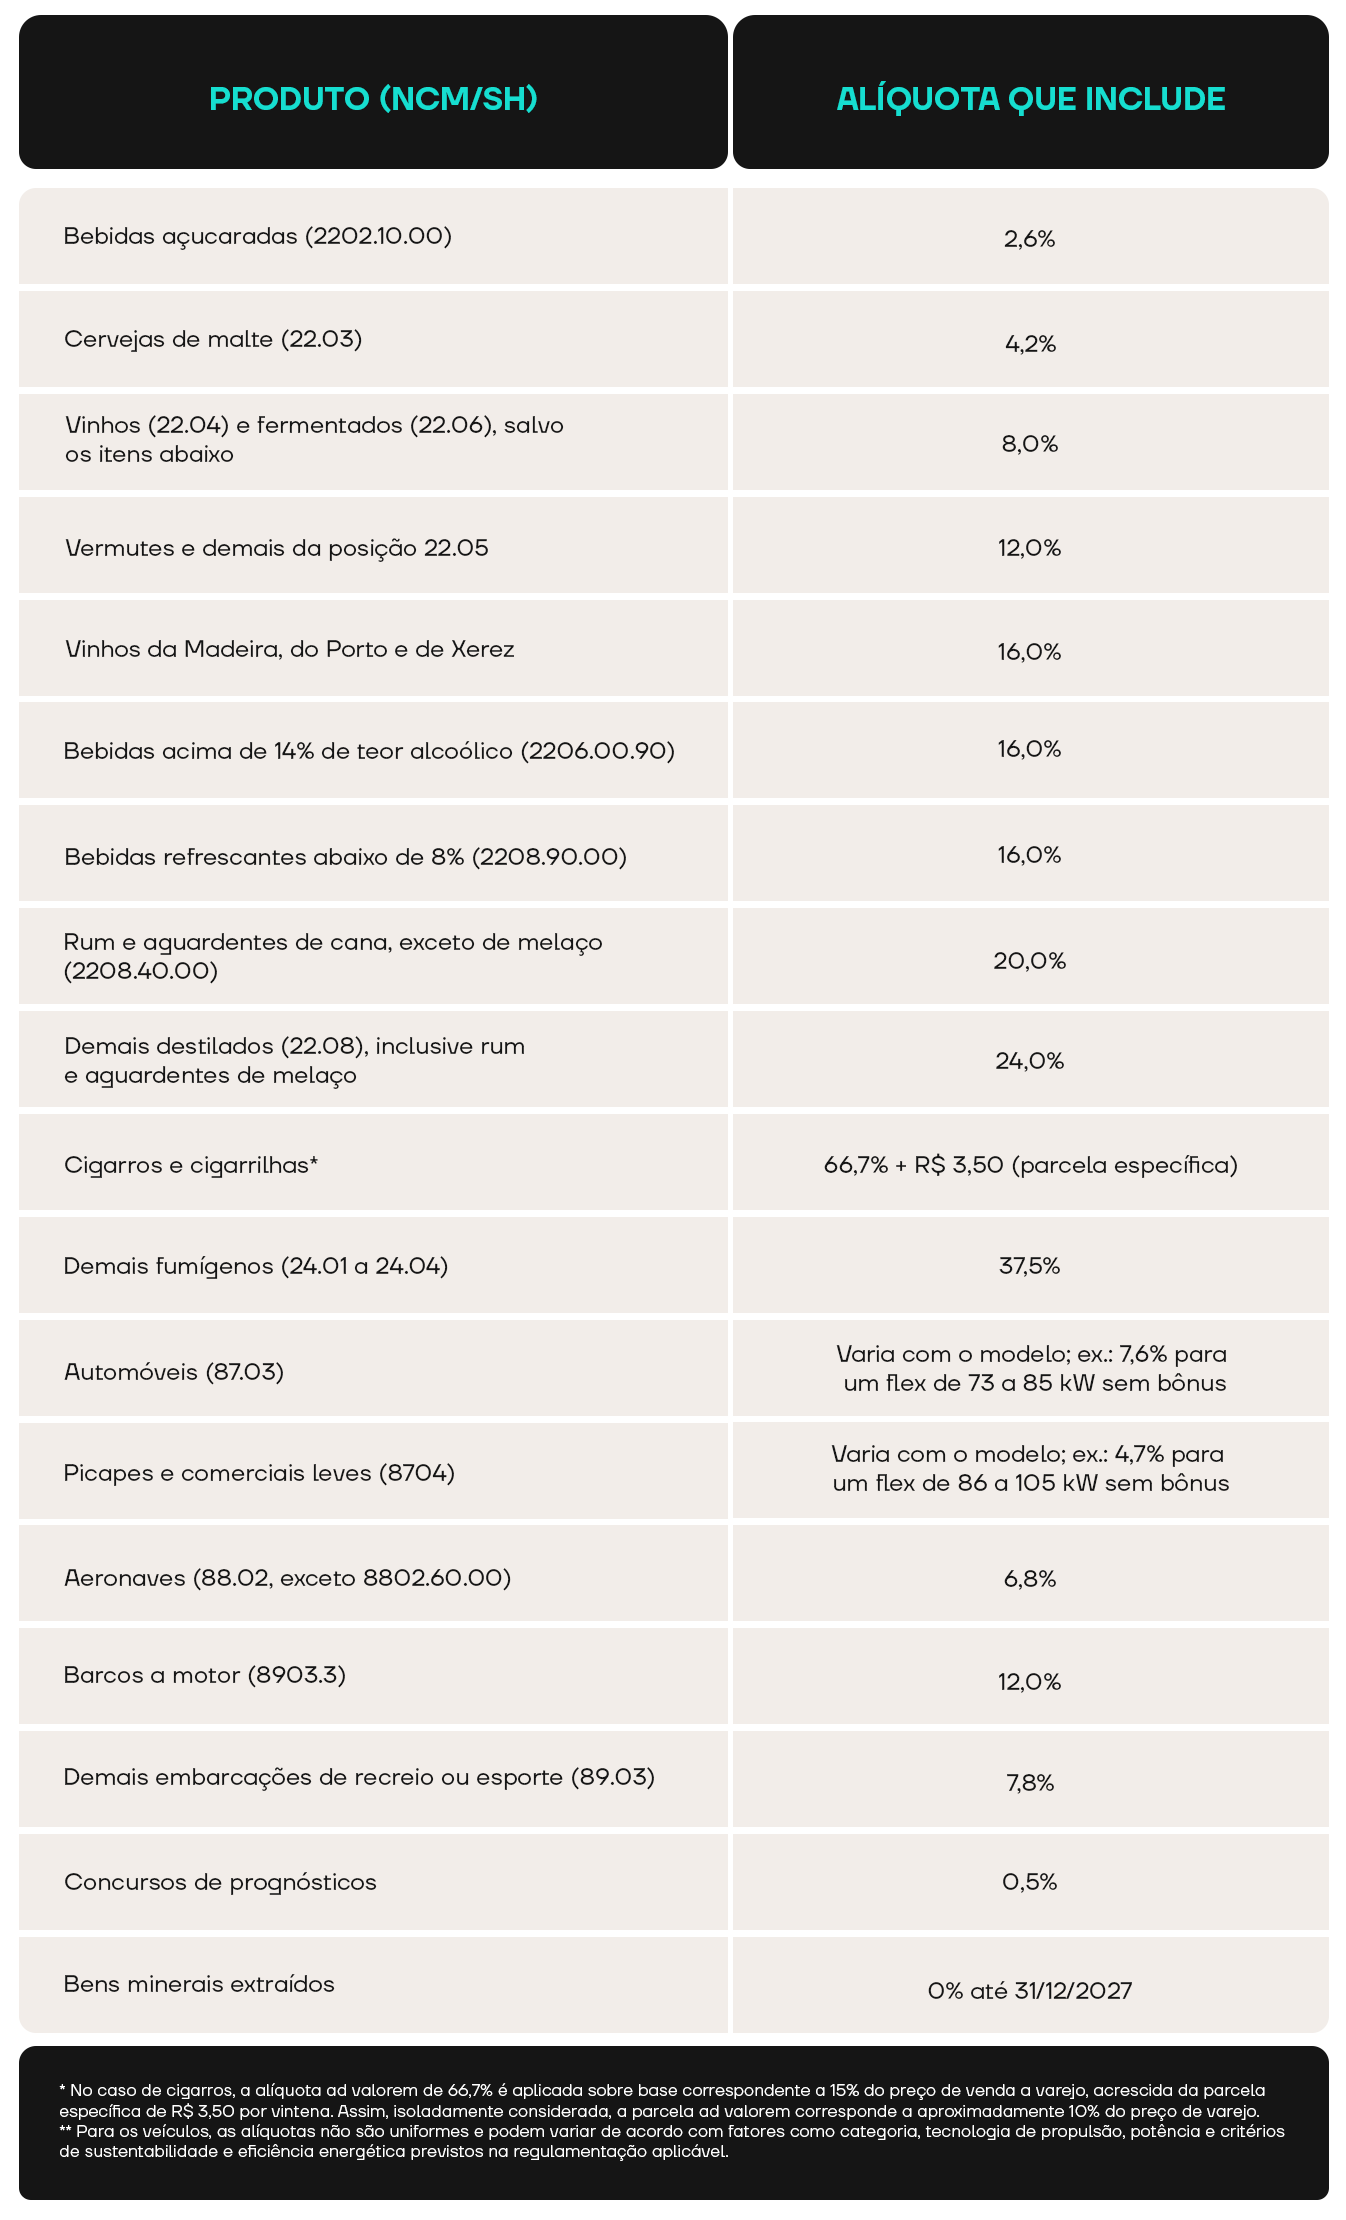
Para 2027, a MP estabelece uma metodologia de cálculo considerando as alíquotas iniciais aplicáveis a cada categoria e os respectivos fatores de conversão. A tabela a seguir apresenta as principais alíquotas resultantes desta sistemática:
Hipóteses de alíquota zero e não incidência
Ademais, a medida provisória estabelece a aplicação de alíquota zero para determinadas operações de aquisição de veículos, embarcações e aeronaves, contemplando hipóteses específicas relacionadas à inclusão social, ao exercício de atividades profissionais e à sustentabilidade ambiental.
Na prática, a aplicação da alíquota zero significa que, embora a operação permaneça abrangida pela incidência do tributo, não haverá recolhimento de valor a esse título, desde que sejam cumpridas as condições legais para o enquadramento no benefício.
Impactos para as empresas
A edição da MP representa mais uma etapa relevante da implementação da Reforma Tributária e permite que as empresas dos setores abrangidos iniciem a mensuração dos impactos do Imposto Seletivo sobre suas operações.
Nesse contexto, recomendamos especial atenção à:
revisão da classificação fiscal (NCM) dos produtos potencialmente sujeitos ao Imposto Seletivo;
identificação das alíquotas efetivamente aplicáveis, inclusive diante de critérios específicos previstos para determinados bens;
mensuração dos impactos sobre custos, margens e formação de preços;
revisão de contratos e políticas comerciais que possam ser afetados pelo novo tributo; e
adequação de sistemas e processos fiscais para o início da cobrança em fevereiro de 2027.
O regime estabelecido pela MP é transitório. Até 31 de maio de 2027, o Poder Executivo deverá encaminhar ao Congresso Nacional projeto de lei para definição das alíquotas do Imposto Seletivo aplicáveis a partir de 1º de janeiro de 2028.
Nossa equipe tributária permanece à disposição para avaliar os impactos específicos das novas regras e auxiliar na preparação das empresas para a implementação do Imposto Seletivo.